阅读量14
本文围绕”婚前股权婚后增值如何在离婚时分割”这一高频争议,结合《民法典》夫妻财产制理论、《公司法》股东资格与财产权益分离原理及司法裁判规则,给出可操作的判断框架。
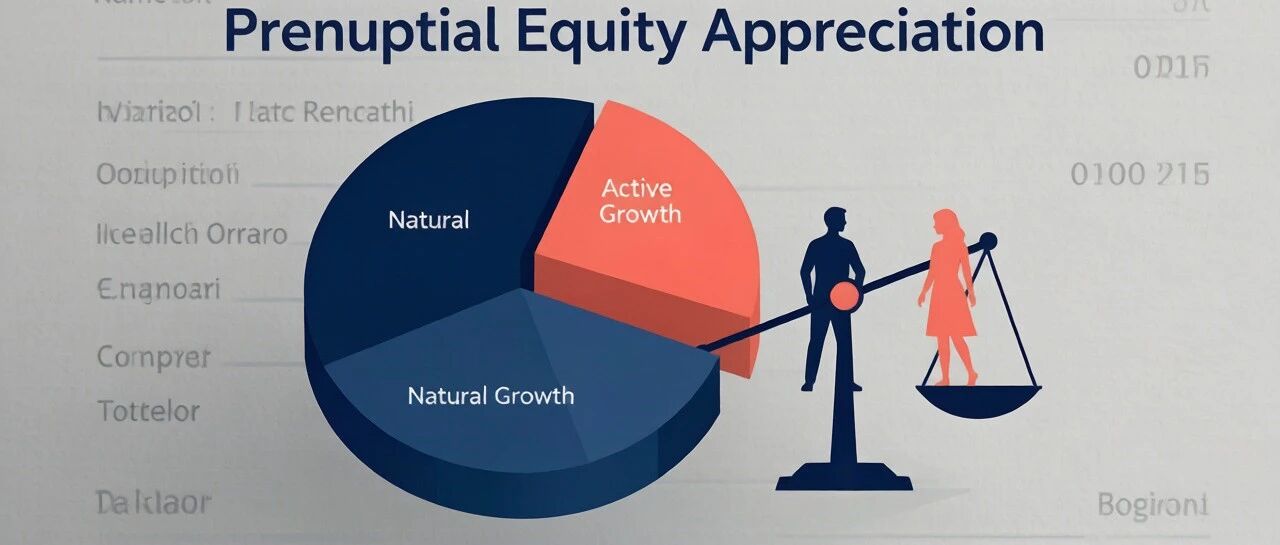
核心结论(先答为敬): 一方婚前持有的公司股权,其本身属于婚前个人财产,离婚时不参与分割;但股权在婚后的增值部分是否属于夫妻共同财产,关键看增值的性质——因市场行情、被动持有产生的”自然增值”归个人;因一方婚后投入劳动、经营管理产生的”主动增值”(即投资收益)属于夫妻共同财产,离婚时对方有权分割。 法律依据为《民法典》第1062条(投资收益属共同财产)与第1063条(婚前财产属个人财产)。
一、一个让创业者破防的真实场景
老王2018年独自创立了一家科技公司,持股60%,公司年营收500万。2020年老王结婚,婚后他继续担任CEO全职经营,五年间公司营收做到5000万,估值翻了好几倍。2025年感情破裂要离婚,妻子主张:股权是你婚前的我不争,但这十倍增值是咱俩婚后一起熬出来的,增值部分我要分一半。老王懵了:婚前的东西,跟你有什么关系?
法院到底怎么判?答案不在”该不该分”的情绪里,而在一个冷冰冰的法律概念:这十倍增值,到底是”自然增值”还是”主动增值”。
二、法律定性:婚前股权的婚后增值,属于哪一类财产?
夫妻财产分割的第一步,是给财产”定性”。根据《民法典》:
| 财产类型 | 归属 | 法律依据 |
|---|---|---|
| 婚前股权本身 | 个人财产 | 《民法典》第1063条第(一)项”一方的婚前财产” |
| 婚后股权的”自然增值” | 个人财产 | 学理归类为个人财产的孳息/自然增值 |
| 婚后股权的”投资收益”(主动增值) | 共同财产 | 《民法典》第1062条第(二)项”生产经营、投资的收益” |
注意第1062条的措辞是”投资的收益”,而不是”投资的标的”。也就是说,股权本体(投资标的)归个人,但投资产生的收益归共同——这正是区分”自然增值”和”主动增值”的法律支点。
三、法理基础:为什么”增值”要分两种?
夫妻共同财产制(婚后所得共同制)的法理基础是”协力理论”:婚姻关系存续期间,夫妻双方在生活、经济、情感上相互协力,一方所得的财产凝结了另一方的贡献(家务劳动、情感支持、间接经济付出),因此婚后所得原则上共有。
但协力理论有其边界——只有凝结了夫妻协力(尤其是人力投入)的财产增长,才纳入共同财产。 如果财产增值完全来自外部市场因素,与夫妻任何一方的付出无关,就不应纳入共同财产,否则有违公平。
由此,最高人民法院在司法实务中形成了”自然增值”与”主动增值”的区分:
- 自然增值:财产因市场行情上涨、通货膨胀、政策红利等外部因素被动增值,与所有人的劳动投入无关。典型如婚前房产因房价普涨而升值、婚前股权因行业风口被动上涨。这类增值归个人。
- 主动增值:财产因所有人投入时间、精力、经营管理、劳动而增值。典型如一方婚后全职经营公司带动业绩增长、一方婚后对投资房产进行装修出租获得租金收益。这类增值被认定为”投资收益”,属于夫妻共同财产。
这一区分在最高人民法院民一庭的裁判观点及多地高院审判指导意见中均有体现,已成为处理婚前财产婚后增值问题的主流裁判口径。
四、司法裁判规则:法院怎么判”参与经营程度”
定性之后,最难的是事实认定——增值中有多少来自市场红利、多少来自个人经营? 实务中常见的裁判情形:
情形1:一方婚后全职经营(CEO/董事长/实际控制人) 公司业绩与个人经营管理强相关,增值被认定为”投资收益”(共同财产)的可能性大。法院通常将整个增值纳入共同财产分割,但会综合考虑婚姻存续期间、经营贡献、是否有其他共同投入等因素酌定比例。
情形2:一方婚后完全不参与经营,仅挂名持股 公司增值主要来自市场红利或他人经营,增值倾向认定为”自然增值”(个人财产)。即便持股方是股东,只要未实际投入经营管理,增值归个人。
情形3:一方部分参与(如担任董事、定期参与决策但不全职) 法院按”参与程度”酌情处理,可能将增值分为”自然增值部分”和”主动增值部分”分别认定。少数案件会引入审计或评估,尝试量化市场因素与经营因素各自的贡献比例,但这类精细计算在司法实践中成本高、采信难,多数案件仍以”一刀切”或协商为主。
裁判要点提示: 主张增值属于共同财产的一方(通常是配偶),承担初步举证责任——需证明持股方婚后实际参与了公司经营管理。持股方若主张增值为自然增值,可举证公司增长主要来自行业整体上行、第三方团队经营等。
五、《公司法》视角:即便增值被分,分到的是”钱”不是”股东身份”
很多创业者最担心的是:增值被认定为共同财产后,配偶会不会直接变成公司股东、稀释控制权?
答案是否定的。这里必须区分两个层面:
1. 股东资格层面(身份权) 股东资格以工商登记为准,享有表决权、知情权、提案权等共益权。配偶并非登记股东,不因离婚直接取得股东资格。即便财产权益归属配偶,也不当然取得股东身份——这涉及公司的人合性。
2. 财产权益层面(自益权) 股权对应的财产价值(分红、增值、剩余财产分配),因用共同财产投资形成或属于投资收益,归夫妻共同所有。离婚时分割的是股权的”财产价值”,通常以折价补偿方式处理——持股方继续持有股权,向对方支付相应折价款。
新《公司法》(2024年7月1日施行)第88条进一步明确了股权转让中的出资责任:未实缴出资的股权转让后,受让人承担缴纳义务,受让人未按期缴纳的,转让人承担补充责任。这意味着离婚分割未实缴股权时,折价计算应扣除未实缴部分的出资义务,否则”分到一半股权”可能等于”分到一半债务”。
一句话总结:离婚分的是股权的”钱”,不是股东的”位”。控制权是否动摇,取决于章程设计和股权结构,而非离婚本身。
六、《合伙企业法》的参照:合伙份额的分割有何不同?
如果婚前持有的不是公司股权,而是合伙企业(尤其是有限合伙LP份额),分割逻辑有相似也有不同:
- 有限合伙人(LP)份额:LP不执行合伙事务,其份额增值更接近”被动投资收益”。若LP婚后未参与合伙经营,增值倾向认定为自然增值(个人财产);但若LP在婚后追加投资或实质参与决策,可能被认定为投资收益。
- 普通合伙人(GP)份额:GP执行合伙事务,其经营投入明显,增值被认定为投资收益(共同财产)的可能性更大。且《合伙企业法》第22条规定,合伙人向合伙人以外的人转让财产份额须经其他合伙人一致同意(合伙协议另有约定除外),这与公司股权分割中”其他股东优先购买权”的规则形成对照。
对通过有限合伙持股平台(如员工持股平台)持有公司股权的创业者,上述区分尤其重要——LP份额的”被动属性”可能成为主张自然增值的有利因素。
七、给创业者的实务建议:与其赌法院,不如提前安排
1. 婚前/婚内财产协议(确定性优先) 《民法典》第1065条允许夫妻约定婚前及婚后财产归属。建议在婚前或婚内签署书面协议,明确约定”婚前股权及其婚后增值归一方所有”,将不确定性变为确定性。注意:约定须自愿签署,不能附离婚条件(附离婚条件的约定属离婚协议,须登记离婚才生效),不能损害债权人利益(不能对抗善意第三人)。
2. 出资款留痕,避免混同 婚后追加投资时,若用婚前个人账户出资,务必保留完整流水并备注用途,避免与共同财产混同。账户混同是导致”个人财产”被认定为”共同财产”的常见原因。
3. 经营参与度的证据管理 若希望主张增值为自然增值,可留存”未参与经营”的证据(如不在公司任职、无薪酬记录、委托职业经理人管理的协议等)。反之,若配偶主张共同财产,应留存对方参与经营的证据。
4. 章程层面的控制权保护 在公司章程中预设股权稳定性条款(如离婚时股权回购/转让限制、其他股东优先购买权条款),即便财产权益被分割,也能防止控制权被动摇。
八、常见问题(FAQ)
Q1:婚前股权婚后增值,配偶一定能分到吗? 不一定。关键看增值性质。若为自然增值(被动市场因素),归个人,配偶无权分割;若为主动增值(一方婚后经营投入产生),属投资收益,为共同财产,配偶有权分割。举证责任在主张方。
Q2:自然增值和主动增值怎么区分?法律有明文规定吗? 《民法典》第1062条、1063条区分了共同财产与个人财产的范围,”投资收益”属共同、”婚前财产”属个人。”自然增值vs主动增值”是司法实务中对”投资收益”概念的细化解释,源于最高人民法院民一庭裁判观点及各地审判实践,非独立法条。
Q3:离婚时配偶能直接成为公司股东吗? 一般不能。配偶分到的是股权的财产价值(折价补偿),不是股东资格。除非双方协商一致且其他股东同意(放弃优先购买权),才可能变更登记让配偶成为股东。
Q4:婚前股权还没实缴完,离婚怎么分? 未实缴部分应在评估价值中扣除,因为取得股权一方需继续承担出资义务(新《公司法》第88条)。折价时按”已实缴部分对应价值”计算,避免”分到股权等于分到债务”。
Q5:婚前持有限合伙LP份额,婚后增值算谁的? LP不执行合伙事务,若婚后未实质参与经营,增值倾向认定为自然增值(个人财产)。但若婚后追加投资或实质参与决策,可能转为投资收益(共同财产)。GP份额因执行合伙事务,认定为投资收益的可能性更大。
延伸阅读








发表回复