阅读量65
第9篇(评估基准日)|同一家公司,估值差五倍?
本文围绕”离婚股权分割中评估基准日如何选择、评估方法如何适用、虚假低价评估如何识别”三大争议,结合资产评估法理、司法评估规则、《民法典》财产分割原则及股东知情权制度,给出确定股权价值的操作框架。
核心结论(先答为敬):
同一家公司,选不同”评估基准日”(分居日/起诉日/判决日),估值可能相差数倍——
评估基准日没有全国统一的法定标准,法院主要综合三个因素确定:双方有无约定、财产分割的现实时点、以及”防止一方拖延或转移价值”的公平考量。
实践中主流以离婚诉讼立案之日为基准日,若分居时间较长、双方经济已实际分离,也可能采用分居日;评估方法上,轻资产、高成长公司宜用收益法,传统实体公司常用资产基础法,需结合公司实际选对方法,否则评估结论可能失真。
对明显偏低的评估报告,可从评估机构资质、评估假设、财务数据完整性三个维度反驳,必要时申请重新评估。
一、一个估值差五倍的离婚案
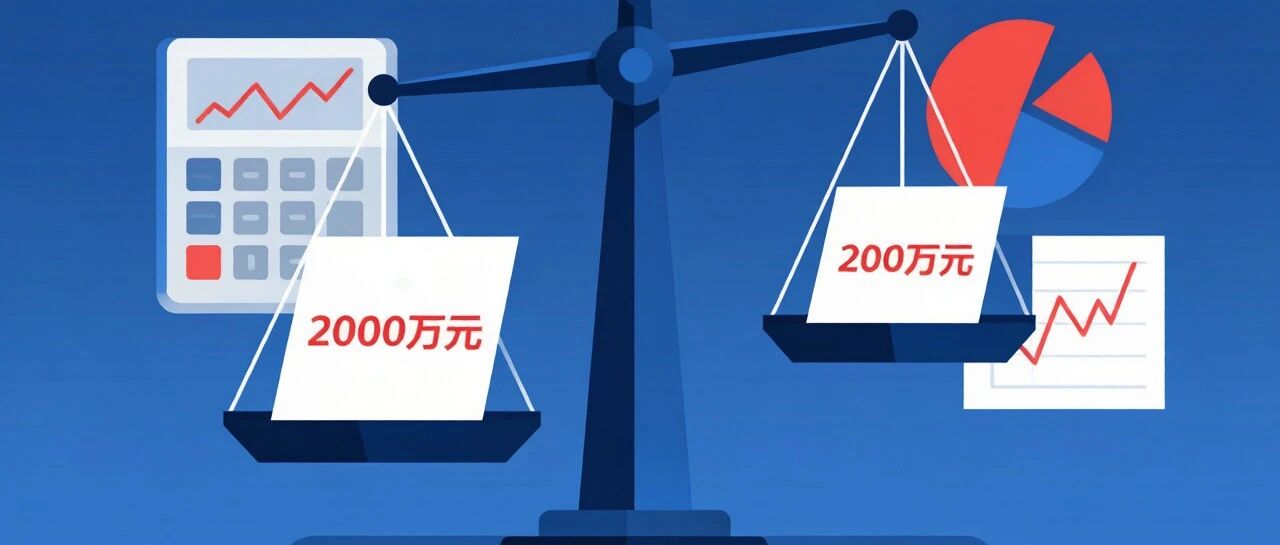
孙先生经营一家生物医药公司,2022年夫妻分居。分居时公司研发管线刚起步、连续亏损,估值约2000万元;2024年诉讼离婚时,公司核心产品获批上市、估值飙到2.4亿元。妻子要求按2.4亿分,孙先生坚持按”分居之日”的2000万算——理由是”分居后公司发展与你无关”。
两种算法,妻子能分到手的差了1.1个亿。法院最后如何选择基准日,直接决定了这笔巨款归谁。
这个案子揭示了一个残酷现实:股权分割的胜负手,往往不在”该不该分”,而在”按哪个时点、用什么方法算”。
二、法律定性:评估基准日的三种典型选择
| 基准日 | 支持理由 | 反对理由 | 实务倾向 |
|---|---|---|---|
| 分居日 | 分居后夫妻经济已分离,婚内共同创造的财富止于分居 | 分居时间难证明,公司价值变化与双方贡献脱钩 | 分居时间长且证据充分时采用 |
| 起诉日(立案日) | 争议进入司法程序之日,客观可查、便于操作 | 起诉至判决期间公司价值变化可能显著 | 主流做法 |
| 判决日/法庭辩论终结日 | 最能反映分割时点的实际价值 | 易被拖延诉讼所利用,造成逆向激励 | 特殊情形采用 |
判断逻辑不是”选哪天更有利”,而是“哪个时点最符合共同财产的本质”——即夫妻共同财产关系的存续边界。分居未离婚,法律上婚姻关系仍在,但经济共同体可能已实质解体;实务以”起诉日”为默认基准,正是为了平衡确定性与公平性。
三、法理基础:评估不是”算数”,而是”定界”
资产评估的法理起点是”价值时点性”:资产价值并非固定不变,而是特定时点、特定条件下的交换价值。同一家公司,产品未上市、亏损期与产品获批、盈利期的价值截然不同——评估基准日就是给这笔资产”冻结一个时点”,再在这个时点上判断”夫妻共同财产的边界”。
夫妻共同财产制隐含的边界理论是:共同财产的范围,应止于夫妻共同生活关系实质终止之时。因此分居日后一方凭个人努力创造的价值,理论上不应再纳入共同财产;但法律上婚姻关系未解除,司法上又难以精确切割每笔增值的归因,所以立法与司法选择了”规则化”的妥协:以起诉日为默认基准,允许个案中按分居日调整。
评估方法的选择则源于”价值实现路径”的差异:市场法看”市场愿意出多少钱”,收益法看”未来能赚多少钱”,资产基础法看”现在家底值多少钱”。三种方法没有绝对优劣,关键是匹配企业的商业模式——选错方法,就是法律意义上的”评估失真”。
四、法律依据:条文与规则梳理
-
《民法典》第1087条(分割原则):离婚时,夫妻的共同财产由双方协议处理;协议不成的,由人民法院根据财产的具体情况,按照照顾子女、女方和无过错方权益的原则判决。”财产的具体情况”为法院确定基准日与评估方法提供了裁量空间。
-
《资产评估法》(2016年12月1日施行):评估机构及其评估专业人员应当遵守法律、行政法规和评估准则,独立、客观、公正地开展业务(第4条);委托人应当对其提供的权属证明、财务会计信息或者其他资料的真实性、完整性和合法性负责(第23条)。
-
《最高人民法院关于人民法院确定财产处置参考价若干问题的规定》:人民法院可以采取当事人议价、定向询价、网络询价、委托评估等方式确定财产处置参考价(第2条);当事人对评估报告有异议的,可以在规定期限内提出书面异议,人民法院应当要求评估机构作出书面说明(第22条);确有瑕疵的,可以重新委托评估(第23条)。
-
《民事诉讼法》及《民事诉讼证据规定》关于鉴定的规则:当事人可以申请人民法院委托有资质的机构进行鉴定(民诉法第79条);对鉴定意见有异议的,可申请鉴定人出庭、申请重新鉴定(《民事诉讼证据规定》第40条)。
-
新《公司法》第57条(股东知情权,破解”对方控制财务数据”的钥匙):股东有权查阅、复制公司章程、股东名册、股东会会议记录、董事会会议决议、监事会会议决议和财务会计报告。股东可以要求查阅公司会计账簿、会计凭证。
五、司法裁判规则:基准日与方法的”裁判共识”
规则1:基准日优先尊重约定,无约定以起诉日为默认。 双方在财产协议或庭审中一致确认基准日的,法院一般尊重。无约定时,多数法院以立案之日为基准日;对分居时间长、财务独立性强的案件,部分法院采纳分居日。主张适用分居日的一方,需举证分居事实及分居时公司财务状况。
规则2:评估方法须匹配企业特征,方法选择失当可被推翻。 – 资产基础法(成本法):适用于厂房、设备等重资产企业,或经营停滞、准备清算的企业;对轻资产科技公司会严重低估。 – 收益法(收益现值法):适用于盈利稳定或高成长的轻资产企业,但依赖对未来收益的预测,预测基础不实即失真。 – 市场法(市场比较法):适用于有可比交易/可比公司的情形;可比对象选取不当,结论同样失准。
法院在采信评估报告前,会审查评估机构选择方法的理由是否充分;方法明显不当导致结论失真的,评估报告不予采信。
规则3:虚假低价评估的识别——三个”突破口”。 ①评估假设异常:如假设公司即将注销清算、订单全部流失、核心团队解散,使评估值断崖式下跌;②财务数据不完整:评估只基于”账面账”而忽略账外收入、合同订单、在研项目、品牌商誉等隐形价值;③基准日与评估参数错配:用分居日的财务数据搭配起诉日的低估值方法,或刻意选取亏损时段作为预测基数。对上述情形,可通过申请重新评估、申请评估师出庭接受质询、申请调取完整财务资料等方式反击。
规则4:一方控制财务数据时的举证困境破解。 持股方拒绝提供账簿、隐匿收入时,另一方有三条路:依据新《公司法》第57条行使股东知情权(若其本身是股东);在离婚诉讼中申请法院依职权调取公司账簿与纳税申报资料;对拒不提供的一方,主张适用”证明妨碍”规则,请求法院作出对其不利的事实认定。实践中,隐匿财务资料的一方往往因此陷入被动。
六、《公司法》交叉适用:财务透明是评估的生命线
-
股东知情权是”破局工具”。 若配偶本身是公司股东(如夫妻各持股份),可直接依据新《公司法》第57条要求查阅会计账簿、会计凭证;查阅权受限的,可提起股东知情权诉讼。非股东配偶虽无此权,但可通过离婚诉讼申请法院调取。
-
审计报告是”评估地基”。 (注:新《公司法》已取消一人公司强制年度审计制度,一人公司财产独立推定改采第23条第3款;)一般公司的审计报告、财务年报仍是评估机构定价的主要依据。没有规范的财务资料,评估就沦为”估算”。持股方若长期不做审计、账目混乱,评估机构只能降低估值——这可能反过来损害持股方自身利益,是其”自损式防御”。
-
未实缴与认缴对估值的影响(第88条衔接)。 认缴资本庞大而实缴不足的公司,评估时须扣除未实缴出资义务;若持股方利用”认缴压估值”,配偶应坚持按”净资产+实缴比例+未分配利润”综合测算。
七、《合伙企业法》参照:合伙份额评估的”收益分成”特征
合伙份额的价值评估逻辑与股权不同:合伙份额对应的是”出资+合伙权益+未来收益分成权”,不能简单套用公司股权评估方法。涉及有限合伙(如持股平台、员工激励池)时,应结合合伙协议约定的分配顺序、GP/LP 权利义务、以及份额转让限制综合评估。
八、实务建议:把估值博弈变成可控动作
- 尽早固定基准日立场。 分居即开始留痕(分居协议、财务独立证据、公司该时点报表);进入诉讼前就明确主张基准日,避免被动。
- 主动影响评估方法选择。 向评估机构主动提供公司商业模式说明,推动评估机构选择与公司特征匹配的方法;对”用资产基础法评估互联网公司”这类明显错配,坚决异议。
- 用股东知情权”前置侦察”。 若能行使股东知情权,尽早查账、复制财务资料,固定公司真实经营数据,避免评估被对方”喂料”。
- 对低价评估穷尽程序救济。 在法定异议期内提交书面异议,申请评估师出庭,必要时申请重新评估;同时警惕对方与评估机构”合谋压价”的迹象(如评估费异常、评估周期异常短、报告逻辑自相矛盾)。
- 评估之外留”协商备份”。 评估耗时耗钱,且结论并非终局。可以”评估价+业绩对赌”的折中方案谈判——如持股方按评估价支付折价款,若三年内公司利润达到约定标准,再补付差额。既化解基准日之争,又锁定未来增值。
九、常见问题(FAQ)
Q1:离婚股权评估,基准日到底是哪天?有法律规定吗? 法律没有规定统一的基准日。司法实践的主流是以离婚诉讼立案之日为基准日;分居时间较长、经济已分离的,可能采用分居日;双方协商一致的,从其约定。主张不同基准日的,需举证该时点的客观性与公平性。
Q2:评估公司价值,市场法、收益法、资产基础法哪个更准? 没有”最准”,只有”最匹配”。重资产企业用资产基础法,高成长轻资产企业用收益法,有可比交易的用市场法。若评估方法与企业特征严重错配导致结论失真,可以申请重新评估。
Q3:对方把公司做得很小、账上没钱,评估价肯定很低,怎么办? 重点核查账外因素:合同订单、应收账款、无形资产、在研项目、品牌与客户资源;同时核查其是否存在体外循环、利润转移。可申请调取税务申报、银行流水,必要时通过股东知情权(新《公司法》第57条)直接查账。
Q4:评估报告明显偏低,我怎么反驳? 三个突破口:评估假设是否异常(如假设公司清算、订单流失);评估方法是否错配;财务数据是否完整。在法定期限内提交书面异议,申请评估机构说明、评估师出庭,必要时申请重新评估。
Q5:评估完我才发现基准日选亏了,还能改吗? 已采信的评估报告原则上不能仅因”后来发现更有利的基准日”而推翻。但若基准日的确定存在程序瑕疵(如未经双方协商、未释明法律后果)或新证据足以证明该基准日严重失真,可申请法院重新确定基准日或重新评估。举证要及时,错过异议期救济通道会收窄。
延伸阅读

发表回复